2021年苏州初级会计职称考试培训报名
2021年初级会计职称培训公开课2020年12月初免费试听(上午9:00经济法基础,下午1:00初级会计实务)!!!
会计辅导中心培训效果看的见,培训质量如何?欢迎广大学员前来试听比较x_b_a_i_x_i_n_g_c_o_m。
苏州市姑苏区(平江区、沧浪区、金阊区)、吴中区、相城区、工业园区、新区(高新区、虎丘区)、吴江区参加考试的学员,都可以报名参加培训班课程学习。
2021年苏州初级会计职称考试网上报名时间为2020年11月1日至30日。
考试时间:2021年度全国会计专业技术初级资格无纸化考试定于2021年5月初举行。
报名网站“全国会计资格评价网
网上考试报名操作不清楚的学员,特别是照片的上传,可来学校报名。
报名条件:高中(含高中、中专、职高和技校)。
详情微信:13073392677、QQ415838978。(方老师)。
微信公众号:Szhkpx(苏州学习中心)。
会计初级QQ群:273627913
地址:轨道4号线三元坊站4号出口三元宾馆旁边。
欢迎广大会计爱好者前来试听、参观指导!适合自己的老师才是最好的老师,多年培训经验告诉我们:名师辅导对通过考试有最大帮助。
选对学校,少走弯路!选对老师,轻松过关!
苏州会计职称考试-会计职称培训班报名,新财教育培训中心专注会计培训,培训效果非同凡响,传递考试正能量,聚焦考试热点,学习会计的大舞台。
新财会计辅导中心会计初级职称课堂培训讲义
第一单元 增值税法律制度
【案例1】
某酒厂为增值税一般纳税人,主要生产白酒和果酒。2018年10月生产经营情况如下:
(1)购进业务:从国内购进生产用原材料,取得增值税专用发票,注明价款80万元、增值税税额12.80万元,由于运输途中保管不善,原材料丢失3%;从国内购进一台生产用机器设备,取得增值税专用发票,注明价款10万元、增值税税额1.60万元;从小规模纳税人购进劳保用品,取得税务机关代开的增值税专用发票,注明价款2万元、增值税税额0.06万元。
(2)材料领用情况:单位幼儿园领用以前月份购进的已经抵扣进项税额的材料,成本5万元,该材料适用的增值税税率为16%。
(3)销售业务:采用分期收款方式销售白酒,合同规定,不含税销售额共计200万元,本月应收回60%货款,其余货款于12月10日前收回,本月实际收回货款50万元。销售果酒取得不含税销售额15万元,另收取优质费3.48万元。
假定本月取得的相关票据符合税法规定并在本月认证抵扣。
该酒厂财务人员在申报增值税时计算过程如下:
准予从销项税额中抵扣的进项税额=12.80+1.60+0.06=14.46(万元)
当期销项税额=(200+15)×16%=34.40(万元)
当期应纳增值税额=34.40-14.46=19.94(万元)
要求:
根据上述资料,分析指出该酒厂财务人员申报增值税时存在哪些问题,并分别简要说明理由。
【案例1答案】
(1)运输途中因保管不善丢失3%的原材料的进项税额不得抵扣。根据规定,因管理不善造成的非正常损失,不得抵扣进项税额。
(2)单位幼儿园领用以前月份购进的已经抵扣进项税额的材料未作进项税额转出处理。根据规定,已抵扣进项税额的购进货物(不含固定资产),如果事后改变用途,用于集体福利、个人消费或者发生非正常损失的,应当将该进项税额从当期进项税额中扣减。
(3)分期收款方式销售货物不应按照销售额的全部价款计算销项税额。根据规定,以分期收款方式销售货物的,增值税的纳税义务发生时间为书面合同约定的收款日期的当天;无书面合同的或者书面合同没有约定收款日期的,为货物发出的当天。
(4)销售果酒取得的优质费未作为价外费用计算缴纳增值税。根据规定,优质费属于价外费用,应当并入销售额计征增值税。
【解析】
(1)准予从销项税额中抵扣的进项税额=12.80×(1-3%)+1.60+0.06-5×16%=13.28(万元)
(2)当期销项税额=200×60%×16%+15×16%+3.48÷(1+16%)×16%=22.08(万元)
(3)当期应纳增值税=22.08-13.28=8.80(万元)
【案例2】
甲公司为增值税一般纳税人,位于珠海,专门从事家用电器生产和销售。2018年10月发生如下事项:
(1)将自产的冰箱、微波炉赠送给偏远地区的小学,该批冰箱和微波炉在市场上的含税售价共为58万元。
(2)将自产的家用电器分别移送上海和深圳的分支机构用于销售,不含税售价分别为250万元和300万元,该公司实行统一核算x+b+a+i+x+i+n+g+c+o+m。
(3)为本公司职工活动中心购入健身器材,取得的增值税专用发票上注明的金额为20万元、增值税税额为3.2万元。
要求:
根据上述资料,分别回答下列问题:
(1)事项(1)中,甲公司是否需要缴纳增值税?如果需要,简要说明理由并计算销项税额;如果不需要,简要说明理由。
(2)事项(2)中,甲公司是否需要缴纳增值税?如果需要,简要说明理由并计算销项税额;如果不需要,简要说明理由。
(3)事项(3)中,甲公司负担的进项税额是否可以抵扣?简要说明理由。
【案例2答案】
(1)甲公司需要缴纳增值税。根据规定,将自产、委托加工或者购进的货物无偿赠送其他单位或者个人的,视同销售货物,缴纳增值税。销项税额=58÷(1+16%)×16%=8(万元)。
(2)甲公司需要缴纳增值税。根据规定,设有两个以上机构并实行统一核算的纳税人,将货物从一个机构移送其他机构用于销售的,视同销售货物,缴纳增值税,但相关机构设在同一县(市)的除外。在本题中,甲公司实行统一核算,而珠海、上海、深圳不属于同一县(市),相关移送行为应视同销售货物,缴纳增值税。销项税额=250×16%+300×16%=88(万元)。
(3)甲公司负担的进项税额不可以抵扣。根据规定,购进货物用于集体福利的,不得抵扣进项税额。在本题中,甲公司购入的健身器材用于集体福利(职工活动中心),其进项税额不得抵扣。
【案例3】
甲制药厂为增值税一般纳税人。2018年10月发生如下经营业务:
(1)以折扣方式销售一批应税药品,在同一张增值税专用发票的“金额”栏注明销售额20万元,“备注”栏注明折扣额4万元。
(2)从国外进口一台设备,海关审定的关税完税价格为200万元,进口关税税率为10%,该设备专门用于免税药品的生产。
(3)将新研制的一批应税药品赠送给某医院,该批药品的成本为500万元,该药品系经批准生产的新药,没有同类药品的销售价格,药品的成本利润率为10%。
要求:
根据上述资料,分别回答下列问题:
(1)业务(1)中,折扣额可否从销售额中扣除?简要说明理由。
(2)计算业务(2)应缴纳的增值税额,该增值税额是否可以抵扣?简要说明理由。
(3)计算业务(3)的销项税额。
【案例3答案】
(1)折扣额不得从销售额中扣除。根据规定,以折扣销售方式销售货物的,销售额和折扣额在同一张发票“金额”栏分别注明的,可按折扣后的销售额征收增值税;未在同一张发票“金额”栏注明折扣额,而仅在发票的“备注”栏注明折扣额的,折扣额不得从销售额中减除。
(2)①应纳增值税=200×(1+10%)×16%=35.2(万元);②该增值税额不得抵扣。根据规定,购进固定资产专用于免征增值税项目的,进项税额不得从销项税额中抵扣。在本题中,该进口设备专门用于免税药品的生产,进项税额不得抵扣。
(3)销项税额=500×(1+10%)×16%=88(万元)。
【案例4】
甲公司为增值税一般纳税人,主要从事化妆品销售业务,2018年发生如下事项:
(1)9月,将本公司于2016年10月购入的一处房产销售给乙公司,取得含税销售额1320万元。
(2)10月,以附赠促销的方式销售A化妆品400件,同时赠送B化妆品200件欢迎www.xbaixing.com。已知,A化妆品每件不含税售价为0.2万元,B化妆品每件不含税售价为0.1万元。
(3)11月,购进化妆品取得的增值税专用发票上注明的价款为30万元。另外向运输企业支付该批货物的不含税运费3万元,取得了运输企业开具的增值税专用发票。
已知:甲公司取得的增值税专用发票均已通过认证。
要求:
根据上述资料,分别回答下列问题:
(1)计算事项(1)中甲公司的销项税额。
(2)计算事项(2)中甲公司的销项税额。
(3)计算事项(3)中甲公司准予抵扣的进项税额。
【案例4答案】
(1)事项(1)中甲公司的销项税额=1320÷(1+10%)×10%=120(万元)。
(2)事项(2)中甲公司的销项税额=400×0.2×16%+200×0.1×16%=16(万元)。
(3)事项(3)中甲公司准予抵扣的进项税额=30×16%+3×10%=5.1(万元)。
【案例5】
甲企业为增值税一般纳税人,主要从事电冰箱的生产和销售,2018年6月发生如下事项:
(1)购进一批生产用钢材,取得的增值税专用发票上注明价款280万元,委托某运输企业将该批钢材运回,取得承运部门开具的增值税专用发票上注明运费10万元。
(2)进口一批钢材,支付给国外的购货款120万元(人民币,下同)、到达我国海关以前的运输装卸费11万元、保险费13万元。海关代征进口环节的增值税后,开具了进口增值税专用缴款书。
(3)将一批压缩机销售给某小规模纳税人,开具普通发票,取得含税收入27.84万元。
(4)将一批A型电冰箱赊销给乙公司,双方在书面合同中约定6月15日付款。6月15日甲企业开具了增值税专用发票,注明价款为1040万元;乙公司于6月30日支付货款,当日还依约支付了5.8万元的违约金。
(5)将自产的10台A型电冰箱(总成本为3.5万元)赠送给当地的敬老院。
(6)将新试制的2台B型电冰箱用于本企业的职工食堂,每台成本1万元,市场上无B型电冰箱的销售价格。
已知:甲企业进口钢材的关税税率为7%;A型电冰箱当月平均不含税售价为每台0.75万元;A型电冰箱和B型电冰箱的成本利润率均为10%;甲企业取得的增值税专用发票和进口增值税专用缴款书在当期均已通过认证。
要求:
根据上述资料,分别回答下列问题:
(1)计算事项(1)中甲企业准予抵扣的进项税额。
(2)计算事项(2)中甲企业应向海关缴纳的增值税税额。
(3)计算事项(3)中甲企业的销项税额。
(4)计算事项(4)中甲企业的销项税额。
(5)事项(5)中甲企业是否需要缴纳增值税?如果需要,说明理由并计算销项税额;如果不需要,说明理由。
(6)事项(6)中甲企业是否需要缴纳增值税?如果需要,说明理由并计算销项税额;如果不需要,说明理由。
【案例5答案】
(1)事项(1)中甲企业可以抵扣的进项税额=280×16%+10×10%=45.8(万元)。
(2)事项(2)中甲企业应向海关缴纳的增值税税额=(120+11+13)×(1+7%)×16%=24.65(万元)。
(3)事项(3)中甲企业的销项税额=27.84÷(1+16%)×16%=3.84(万元)。
(4)事项(4)中甲企业的销项税额=[1040+5.8÷(1+16%)]×16%=167.2(万元)WMPL。
(5)甲企业需要缴纳增值税。根据规定,将自产货物无偿赠送给他人,视同销售货物,应按照纳税人最近时期同类货物的平均销售价格计算销项税额。销项税额=10×0.75×16%=1.2(万元)。
(6)甲企业需要缴纳增值税。根据规定,将自产货物用于集体福利(职工食堂)的,视同销售货物。在无同类货物平均销售价格的情况下,应按照组成计税价格确定销售额。销项税额=成本×(1+成本利润率)×16%=1×(1+10%)×2×16%=0.35(万元)。
【案例6】
甲公司为增值税一般纳税人,注册地在M市。甲公司选择简易计税办法,适用的增值税征收率为3%。2018年10月发生事项如下:
(1)销售自产的建筑用砂、土、石料,取得货款3429.9万元(含增值税),取得运输装卸费114.33万元(含增值税)。购进工程设备1000万元用于开采砂、土、石料,取得增值税专用发票,注明增值税税额160万元。
(2)购进一批办公用品,进项税额为3万元,购入时取得增值税专用发票。
(3)从国外进口一台设备,经M市海关核定的关税完税价格为人民币500万元,关税税率为10%,适用的增值税税率为16%。
要求:
根据上述资料,不考虑其他因素,分别回答下列问题:
(1)计算事项(1)中甲公司的增值税应纳税额。
(2)事项(2)中,甲公司购进办公用品的进项税额是否允许从销项税额中抵扣?简要说明理由。
(3)计算事项(3)中甲公司进口设备应缴纳的进口环节增值税。
【案例6答案】
(1)增值税应纳税额=(3429.9+114.33)÷(1+3%)×3%=103.23(万元)。
(2)购进办公用品的进项税额不得从销项税额中抵扣。根据规定,外购货物用于简易计税办法计税项目,进项税额不得从销项税额中抵扣。
(3)进口环节增值税=500×(1+10%)×16%=88(万元)。
【案例7】
甲公司为增值税一般纳税人,主要生产和销售降压药、降糖药及免税药。2018年10月有关经济业务如下:
(1)购进降压药原料,取得的增值税专用发票上注明的税额为80万元;支付其运输费取得的增值税专用发票上注明的税额为1万元。
(2)购进免税药原料,取得的增值税专用发票上注明的税额为48万元;支付其运输费取得的增值税专用发票上注明的税额为2万元。
(3)销售降压药600箱,共计取得含增值税价款696万元,没收逾期包装物押金23.2万元。
(4)将10箱自产的新型降压药赠送给某医院临床使用,成本4.68万元/箱,无同类药品销售价格。
(5)销售降糖药500箱,其中450箱不含增值税单价为1.5万元/箱,50箱不含增值税单价为1.6万元/箱。
已知:降压药、降糖药增值税税率为16%,成本利润率为10%;甲公司取得的增值税专用发票当月均已通过税务机关认证并在当月抵扣。
要求:
根据上述资料,分别回答下列问题:
(1)计算甲公司当期销项税额;
(2)计算甲公司当期准予抵扣的进项税额;
(3)计算甲公司当期应纳增值税税额。
【案例7答案】
(1)当期销项税额=(696+23.2)÷(1+16%)×16%+10×4.68×(1+10%)×16%+(1.5×450+1.6×50)×16%=228.24(万元)小 生 活 网。
(2)当期准予抵扣的进项税额=80+1=81(万元)。
(3)当期应纳增值税税额=228.24-81=147.24(万元)。
【案例8】
甲酒店为增值税一般纳税人,主要提供餐饮服务、住宿服务和会议服务。2018年10月有关经营情况如下:
(1)提供住宿服务,取得含增值税销售额954000元。
(2)提供会议服务,取得含增值税销售额358704元。
(3)租入一处房产用作办公场所和单位幼儿园,取得增值税专用发票注明税额68000元。
(4)上月购进一批低值易耗品因管理不善丢失,账面成本11000元,该批低值易耗品的进项税额已经抵扣。
已知:生活服务、现代服务(租赁服务除外)增值税税率为6%,丢失的低值易耗品增值税税率为16%。
要求:
根据上述资料,分别回答下列问题:
(1)计算甲酒店当期销项税额;
(2)计算甲酒店当期准予抵扣的进项税额;
(3)计算甲酒店当期应纳增值税税额。
【案例8答案】
(1)当期销项税额=(954000+358704)÷(1+6%)×6%=74304(元)。
(2)当期准予抵扣的进项税额=68000-11000×16%=66240(元)。
(3)当期应纳增值税税额=74304-66240=8064(元)。
【案例9】
甲运输公司为增值税一般纳税人,具备国际运输资质,2018年10月经营业务如下:
(1)国内运送旅客,取得含税收入1870万元;在境内载运旅客出境,取得收入540万元。
(2)运送货物,开具增值税专用发票注明运输收入金额260万元、装卸收入金额20万元。
(3)提供仓储服务,开具增值税专用发票注明仓储收入金额70万元、装卸收入金额10万元。
(4)修理各类车辆,开具增值税普通发票注明价税合计金额34.80万元。
(5)销售自己使用过的不得抵扣且未抵扣进项税额的货车6辆,开具增值税普通发票注明价税合计金额24.72万元。
(6)进口一台检测设备,经海关核定的关税完税价格为50万元。
(7)购进4辆小汽车自用,取得汽车销售公司开具的机动车销售统一发票注明金额60万元、税额9.60万元;另支付运输费用,取得运输公司开具的增值税专用发票注明运费金额4万元、税额0.40万元。
(8)购进汽油取得增值税专用发票注明金额10万元、税额1.60万元,其中90%用于公司运送旅客,10%用于公司接送员工上下班。
(9)购进一批矿泉水,取得增值税专用发票注明金额5万元、税额0.80万元,其中70%赠送给公司运送的旅客,30%用于公司集体福利。
已知:进口的检测设备适用的关税税率为20%。
要求:
根据上述资料,分别回答下列问题:
(1)计算业务(1)的销项税额;
(2)计算业务(2)的销项税额;
(3)计算业务(3)的销项税额;
(4)计算业务(4)的销项税额;
(5)计算业务(5)应缴纳的增值税税额;
(6)计算业务(6)进口检测设备应缴纳的增值税税额;
(7)计算业务(7)准予抵扣的进项税额;
(8)计算业务(8)准予抵扣的进项税额;
(9)计算业务(9)准予抵扣的进项税额。
【案例9答案】
(1)销项税额=1870÷(1+10%)×10%=170(万元)
【解析】在境内载运旅客或者货物出境,适用零税率,销项税额为零。
(2)销项税额=260×10%+20×6%=27.20(万元)
(3)销项税额=(70+10)×6%=4.80(万元)
(4)销项税额=34.80÷(1+16%)×16%=4.80(万元)
(5)应缴纳增值税=24.72÷(1+3%)×2%=0.48(万元)
(6)应缴纳增值税=(50+50×20%)×16%=9.60(万元)
【解析】进口不征消费税的货物,进口增值税=(关税完税价格+关税)×增值税税率。
(7)准予抵扣的进项税额=9.60+0.40=10(万元)
(8)准予抵扣的进项税额=1.60×90%=1.44(万元)
【解析】该公司为自己的员工提供班车服务,不属于营业活动,不征收增值税,其对应的进项税额(购进汽油进项税额的10%)不得抵扣。
(9)准予抵扣的进项税额=0.80×70%=0.56(万元)
【解析】(1)该公司将外购70%的矿泉水无偿赠送给旅客,视同销售货物,应计算其销项税额,其对应的进项税额准予抵扣;(2)该公司将外购30%的矿泉水用于集体福利,不视同销售货物,其对应的进项税额不得抵扣。

承接苏州及周边区域土方工程,绿化工程,市政工程等

本公司常年高价回收废旧物资,金属铁铜铝不锈钢,稀有金属钨钢镍等,工厂设备,机床设备,变压器,电机,电线电缆,天车龙门吊,制冷机组,叉车,钢结构厂房仓库物资,厂房拆除。

专业通各种下水道、浴缸、马桶、地漏、脸盆、菜池、大小阴沟、化粪池等.常熟大众专业管道疏通空调维修服务公司主要以管道高压清洗、下水道疏通,化粪池清理

常熟各地区房屋维修补漏、房屋漏水维修、卫生间做防水

常熟专业水管漏水维修水龙头更换马桶维修安装、水管维修、改造或安装:各品牌PPR管、PE管、铁管、铝塑管、PB管、 PVC管等各种管道维修,水管节门维修或安装,卫生间洁具维修或安装。

厕所疏通:因为厕所用的时间长了,管道弯头产生了一层厚厚的尿碱,所以造成墫坑下水慢、易堵,本部根据多年所积累经验, 采用最佳技术和方案、彻底疏通各种情况所造成的堵塞。

常熟管道疏通维修服务公司拥有严格的管理制度、优良的设备以及一批高素质的家政服务人员,专业为常熟市民提供管道疏通、下水道疏通、马桶疏通、吸粪、清理化粪池、大型管道清洗、高压清洗管道、水电维修、水管安装、水管维修、水龙头维修、房屋补漏、屋顶防水、室内防水、工程打孔、水钻打孔、马桶维修及安装等服务。按照规范化、标准化、专业化的现代型服务行业的管理要求。

地毯清洗就是通过专业技术人员,专业设备药剂,对物业各种材质,进行针对性的处理,以达到清洁保养、杀菌、防腐和美观的目的。清洁工作是一门科学,一门专业。现在的物业保洁,绝不是一块抹布,一把扫帚那么简单。不同的材质需要使用不同的清洁剂和不同的清洁设备。还需要专业的技术支持。

吴江横扇镇工厂清理化粪池》139-140-70379-公司工业污水管道清洗苏州瑞豪环保正规工商注册公司,可以长期签合同、协议,绝对保证环保局过环评),我们本着“高素质、高效率、高质量、高标准”的服务准

排水管道检测,地下管道检测,CCTV检测,管道成像探测从事管道漏水检测、地下自来水管道查漏、消防水管检测、水管查漏、地下排污管道检测、地下管线探测定位、管网普查测绘、漏水抢修、管道高压清洗疏通、管道漏
室内装修,贴墙砖、铺地砖、大理石,砌墙、批灰、刷墙??????,厨房 卫生间改糙制作及安装隔木板墙、石 膏板墙,包门套及室内吊顶造型。 水电安装——电线、电话线、网络线的布
专业承接:室内刷墙,墙面粉刷,内墙粉刷,外墙刷墙、旧墙粉刷,铲墙皮、墙面喷漆、刮腻子、办公室刷墙,出租房粉刷,旧墙修补粉刷,刷地坪漆、树脂地坪漆、制作环氧地坪、水泥自流平、水磨石制作、老房子粉刷,旧墙翻新粉刷,居室粉刷,别墅粉刷,厂房内外墙粉刷,刮大白,二手房粉刷,墙面喷漆等业务。专业翻新:旧房翻新、外墙翻新、老房子翻新、二手房翻新、办公室翻新、家庭翻新、墙面翻新
常熟专业粉刷、外墙涂料内外墙面翻新清洗外墙一、高空工程:1、承接各种(砖、砼、钢结构)烟囱、粮仓、水泥储罐、烟囱脱硫、水塔的新建滑模、安装、拆除、维修、加固、增高、混凝土外壳滑模加固,倾斜矫正,更换内衬,清洗除尘、内壁清灰、炉架安装、烟囱裂缝加箍修理、修补、爬梯、平台更换防腐、
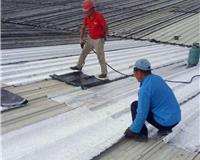
常熟防水涂料施工 彩钢瓦防水维修补漏 彩钢板更换翻新③彩钢瓦维修补漏-防水涂料防水涂料系统是一种可持续使用的防水系统,质保期结束后,无需清除原有涂层,简易维护一次,即可继续保持原有防水功能,为客户节约50%左右的后续成本,并延长使用寿命。
机加工行业:废机油、废切削液、含油抹布、废油桶;喷涂烤漆行业:漆渣、废洗枪水、废油漆桶、过滤棉;污水处理站:废活性炭、危废污泥;汽修行业:废机油、废蓄电池;实验室:各类化学废液、过期药剂。
常熟遍布各类工厂、五金喷涂、机械加工、汽修门店、实验室,不同行业产生的危险废物品处理
在常熟,工厂生产、厂房拆除、工地施工都会产生大量废钢铁废料。很多企业、施工单位不清楚不同材质废钢、铸铁、不锈钢回收
在常熟,工厂生产、厂房拆除、工地施工都会产生大量废钢铁废料。很多企业、施工单位不清楚不同材质废钢、铸铁、不锈钢回收价格差异,容易出现混料被压价的情况,本文结合常熟本地再生资源市场现状,讲解废钢铁回收基础常识,仅供市场参考,实际以现场看货为准。
常熟毛坯房新房装修,瓷砖铺贴完成后,美缝是必不可少的收尾工序,也是提升家装质感、决定装修颜值的细节关键。很多业主忽略新房美缝,直接使用普通填缝剂,入住短短几个月,瓷砖缝隙就会发黑发霉、积灰藏污,后期翻新费时费力、成本更高。
常熟旧房美缝翻新是针对性修复改造项目,无需敲砖、无需大面积施工,省时省力省钱。我们专业承接常熟旧房美缝翻新、黑缝处理、发霉修复、旧缝铲除更换服务,针对老旧瓷砖缝隙的顽固污渍、深层霉菌、老化脱落缝隙进行彻底处理。施工时先彻底铲除老旧填缝剂
广西秋瑞测量培训测量员培训 学成后直接做主测...
零基础入学,从事机械模具工作的相关人员,大中专毕业生,以及工作中需要用到CAD机械制图的人员。苏州广一电教育设计培训CAD培训 目标:全方位讲授CAD制图技术和各类机械图的绘制方法、流程与技巧,掌握技能、获取经验,快速成为机械制图专业高手。...
【学校介绍】 硕帆教育,隶属于苏州依金教育科技有限公司的旗下成人教育品牌,是一家专业从事线下+线上技能考试助学服务的教育培训单位。2016年启航,历经风雨数载,积累了丰富的行业经营和管理经验,自始至终...
吴江酷炫纹身刺青路上 一直很较真呵呵本店只有一句话努力让每一幅纹身作品都成为经典,欢迎加Q看作品 吴江酷炫纹身工作室。我们主营:纹身制作,纹身培训,纹身设计,纹身修改,疤痕遮盖,墙面彩绘。对于学员,客...
建筑行业一直是个热门行业,虽然建造师报考人数逐年增加,但是过关率低。建造师取得资格证书后需要注册成功后才能执业 中国建筑业施工企业有10万多个,从业人员3600多万,而这么庞大的队伍中取得建造师执业资...
一、培训适合的对象 1、看书看不懂,考场失利,部分或者全部科目久考不过 2、时间紧张,边工作边备考,时间少准备不充分 二、赠送智能题库功能 1、模拟考试 2、章节练习:根据考试教材章节划分试题 3、错...
【学校介绍】 硕帆教育,隶属于苏州依金教育科技有限公司的旗下成人教育品牌,是一家专业从事线下+线上技能考试助学服务的教育培训单位。2016年启航,历经风雨数载,积累了丰富的行业经营和管理经验,自始至终...
【学校介绍】 硕帆教育,隶属于苏州依金教育科技有限公司的旗下成人教育品牌,是一家专业从事线下+线上技能考试助学服务的教育培训单位。2016年启航,历经风雨数载,积累了丰富的行业经营和管理经验,自始至终...
【学校介绍】 硕帆教育,隶属于苏州依金教育科技有限公司的旗下成人教育品牌,是一家专业从事线下+线上技能考试助学服务的教育培训单位。2016年启航,历经风雨数载,积累了丰富的行业经营和管理经验,自始至终...
人力资源管理师,未来10年发展前景较好的职业之一。HR资格证,未来发展势头较好的证书之一。证书不一定代表你的能力,但却是你发挥能力的载体。 人力资源管理课程培养具备管理,经济,法律及人力资源管理等方面...